الاستثمار في تونس
سوق أوروبية بتكاليف شمال أفريقية
ملكية أجنبية كاملة في معظم القطاعات، ونسبة ضريبة على الشركات قدرها 20%، ونفاذ معفى من الرسوم إلى السوق الأوروبية للمنتجات الصناعية، وقوى عاملة تعمل بثلاث لغات. تعرض هذه الصفحة الحجج، والشروط المرتبطة بها.
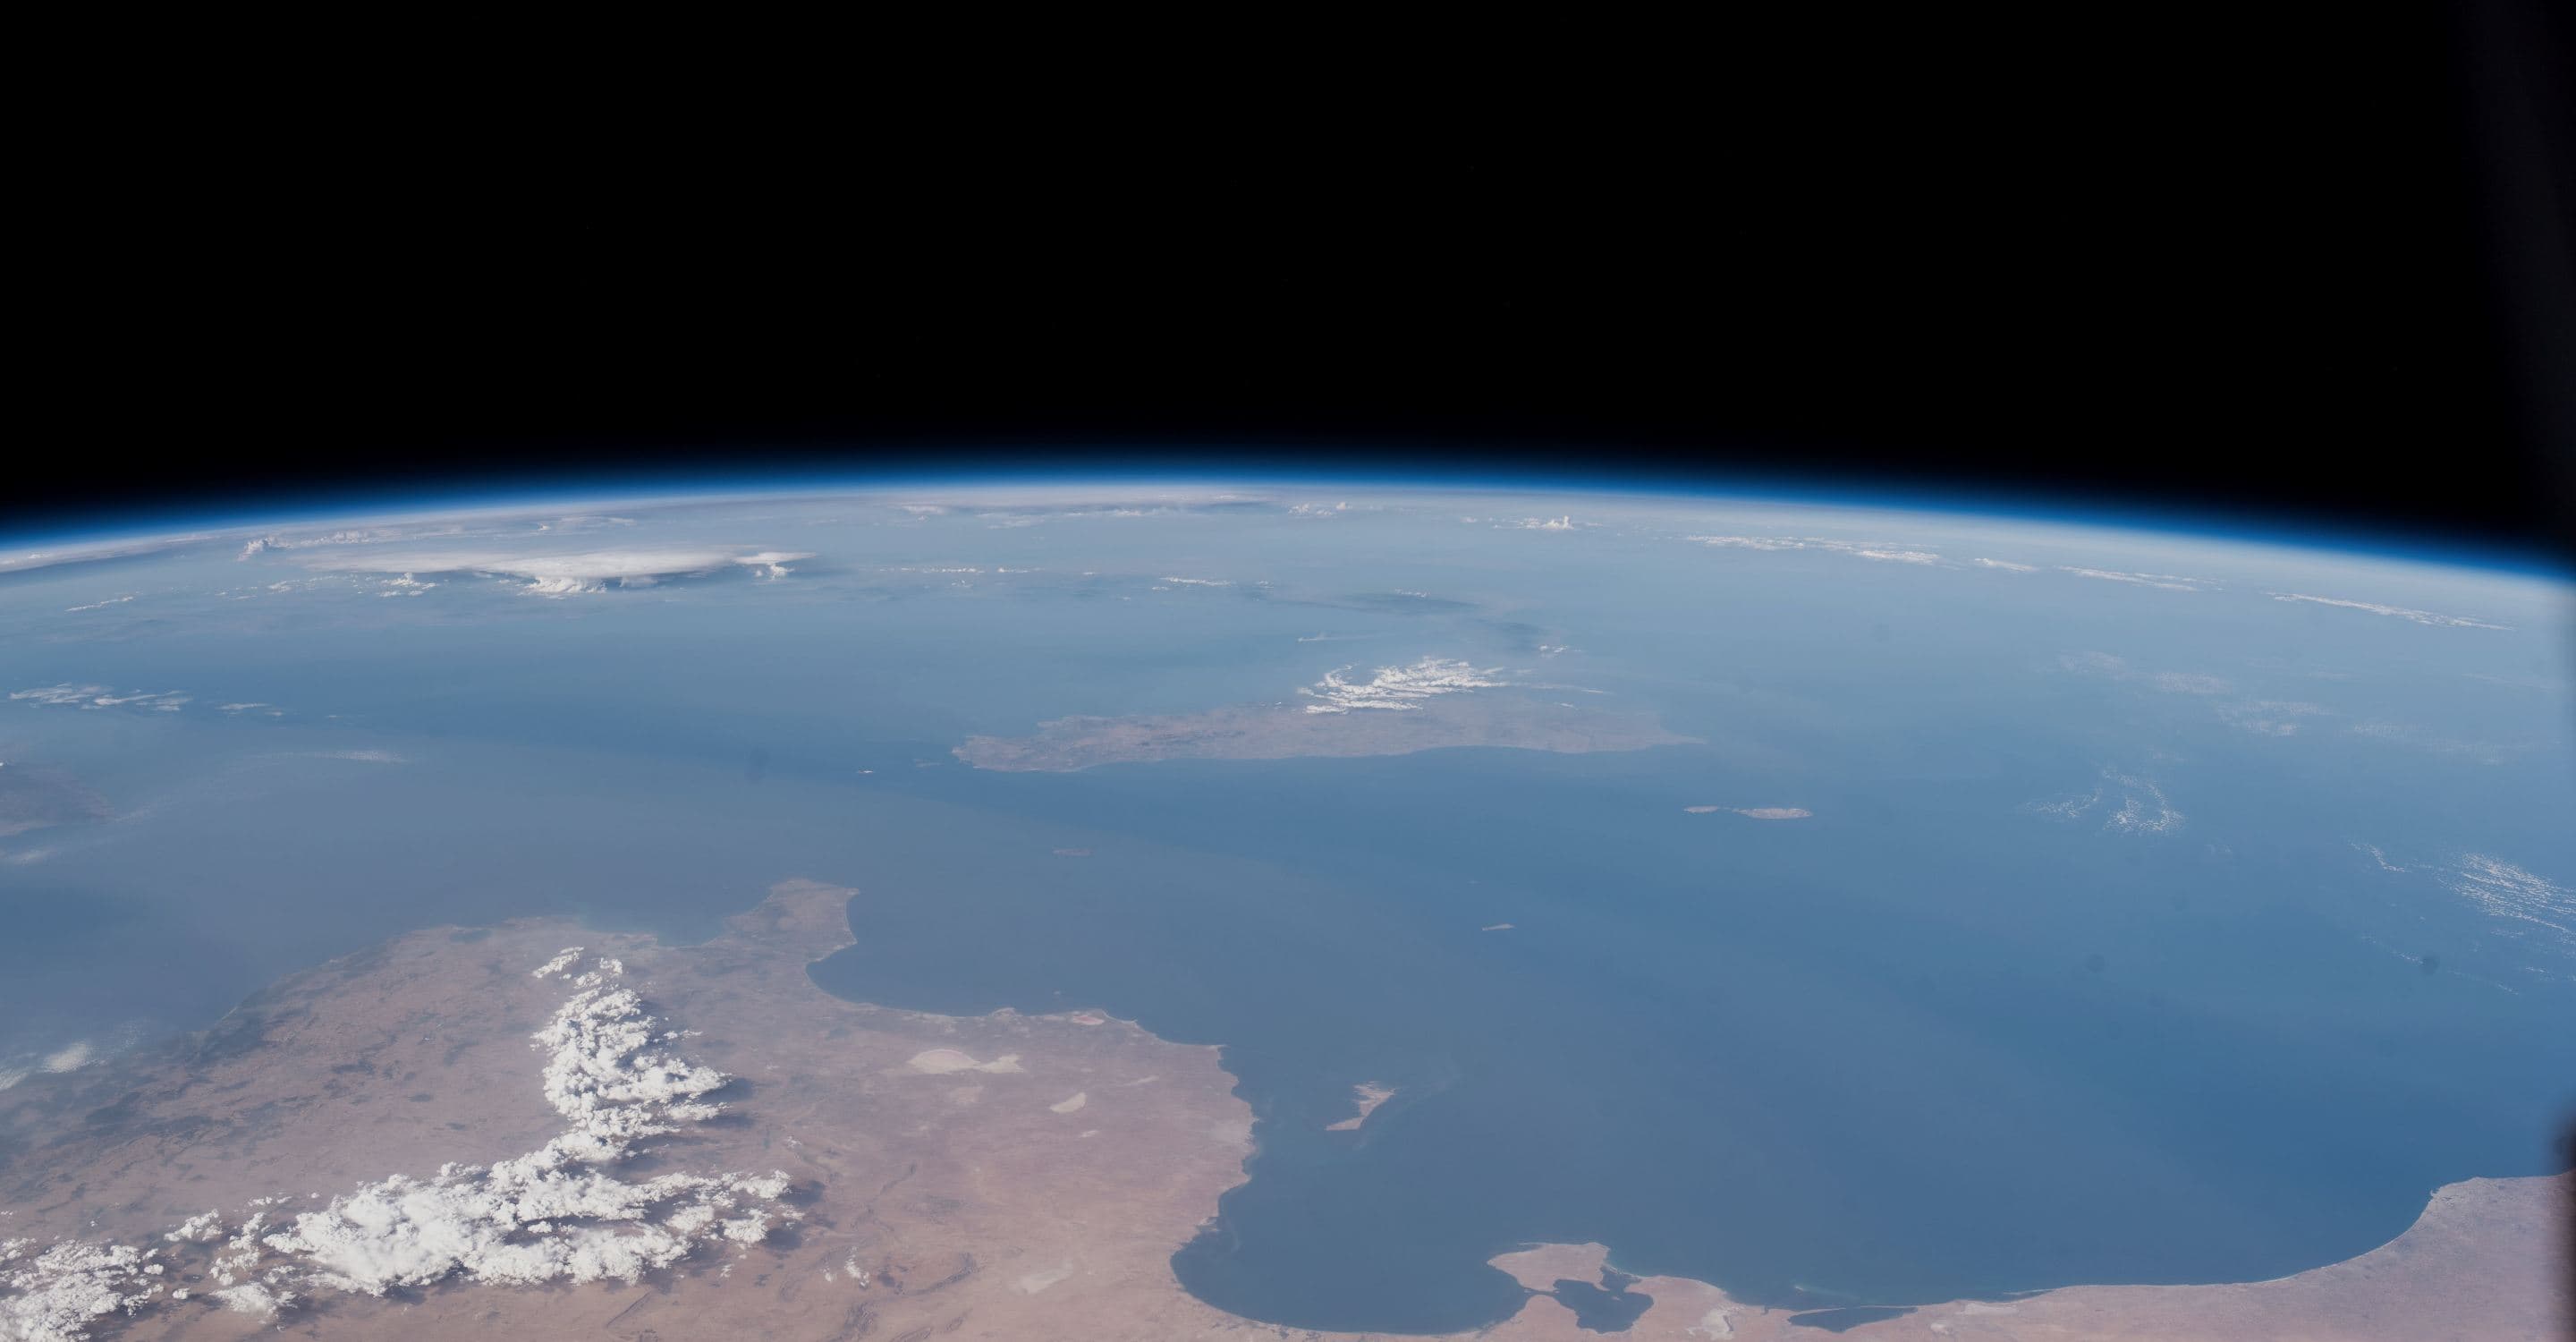
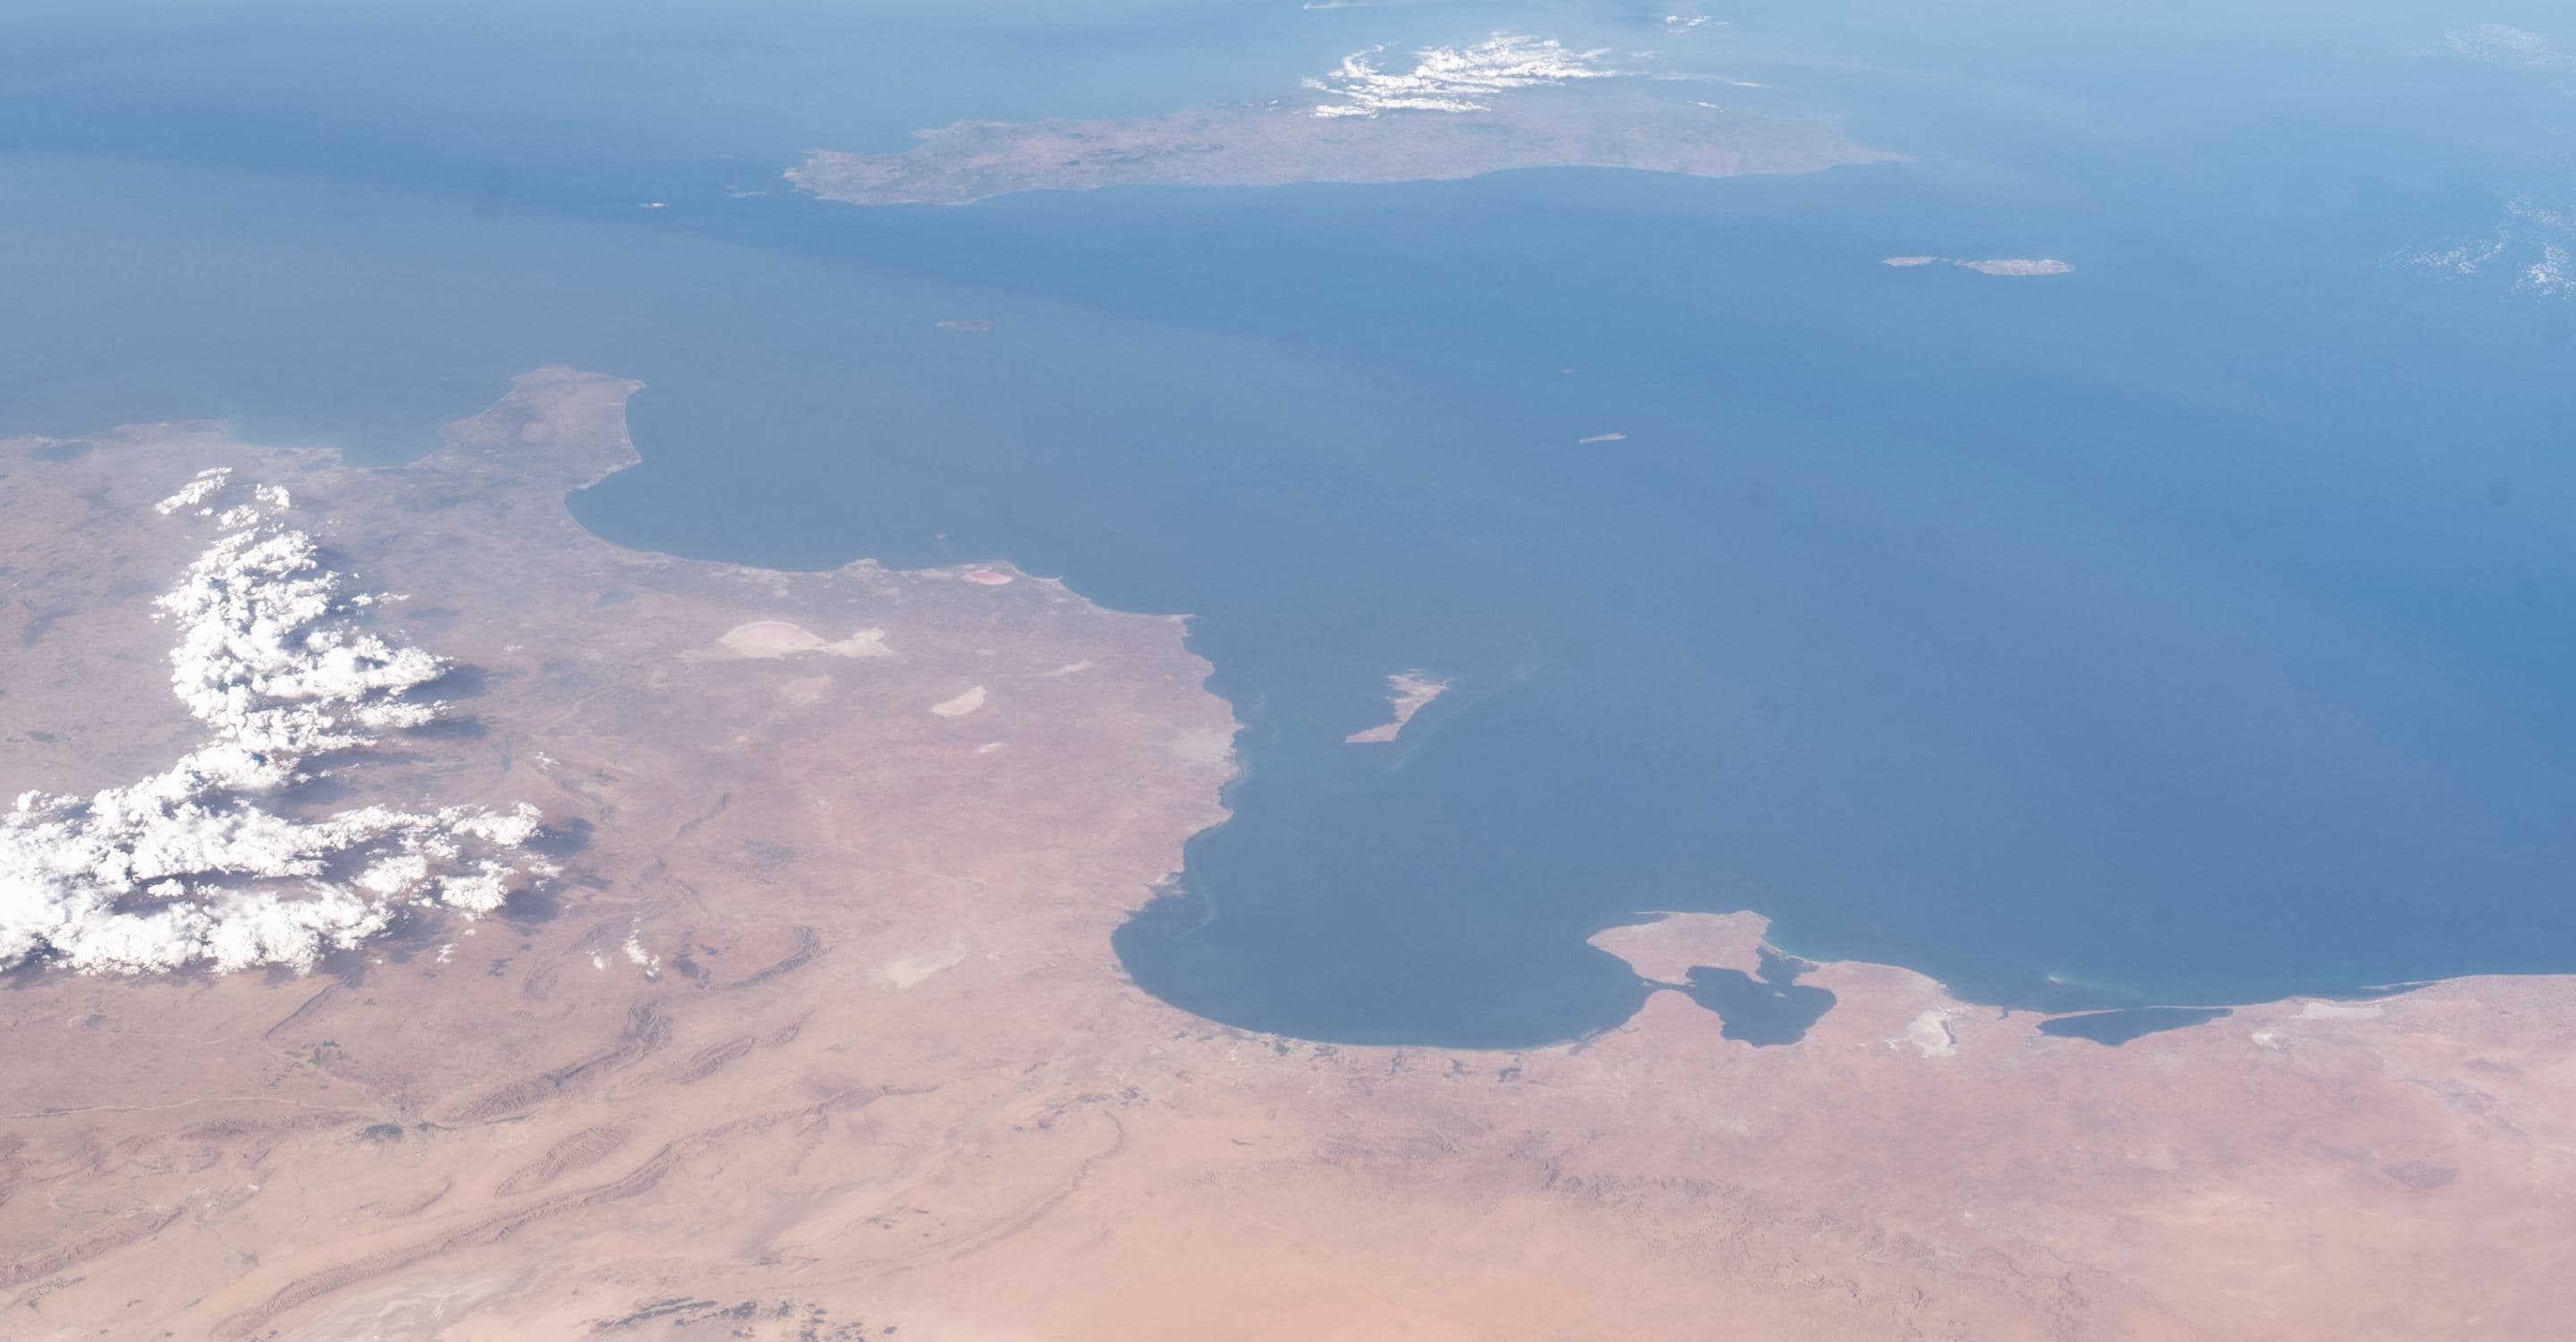
تقع تونس على الضفة الجنوبية للبحر الأبيض المتوسط، في يوم العمل نفسه مع باريس وميلانو وفرانكفورت. ويُوجَّه نحو 70% من صادراتها إلى الاتحاد الأوروبي، بدعم من اتفاق شراكة يتيح منذ 2008 تجارة المنتجات الصناعية دون رسوم جمركية.
تنشط في البلاد نحو 3,860 شركة أجنبية. وبلغ الاستثمار الأجنبي المباشر 3.57 مليار دينار في 2025، بزيادة قدرها 30% مقارنة بالسنة السابقة، وتركّز في مكوّنات السيارات والطيران والخدمات الرقمية والصناعات الغذائية والنسيج والأدوية.
100%
ملكية أجنبية مسموح بها في معظم القطاعات دون ترخيص مسبق
0%
ضريبة على الشركات لمدة خمس أو عشر سنوات في مناطق التنمية الجهوية، ثم 10%
7
اتفاقيات تجارية تشمل الاتحاد الأوروبي وأفريقيا وتركيا والمنطقة العربية
70%
حصة الصادرات التونسية الموجّهة إلى أسواق الاتحاد الأوروبي
الموقع
تونس أقرب إلى روما من قرب روما إلى برلين. وتقع المراكز التجارية في جنوب أوروبا وغربها على مسافة رحلة جوية قصيرة، في المنطقة الزمنية نفسها ويوم العمل نفسه.
الاتفاقيات التجارية
سبع اتفاقيات تغطي السوق الأوروبية الموحدة والمنطقة العربية والقارة الأفريقية.
- اتفاق الشراكة مع الاتحاد الأوروبي
- تجارة المنتجات الصناعية دون رسوم مع الاتحاد الأوروبي، نافذ منذ 2008
- الرابطة الأوروبية للتبادل الحر
- سويسرا والنرويج وآيسلندا وليختنشتاين
- اتفاقية أغادير
- مصر والأردن والمغرب
- منطقة التجارة الحرة العربية الكبرى
- المنطقة العربية
- تركيا
- اتفاقية تبادل حر ثنائية
- الكوميسا
- أسواق شرق أفريقيا وجنوبها، صودق عليها في 2019
- منطقة التجارة الحرة القارية الأفريقية
- صودق عليها في 2020
الحجج
النفاذ إلى الأسواق
تونس طرف في سبع اتفاقيات تجارية تشمل مجتمعةً الاتحاد الأوروبي ودول الرابطة الأوروبية للتبادل الحر وتركيا والمنطقة العربية ومعظم أفريقيا. وبالنسبة إلى المصنّعين، يجعل ذلك من البلاد قاعدة إنتاج تخدم العملاء الأوروبيين بالشروط الجمركية الأوروبية.
- تجارة صناعية معفاة من الرسوم مع الاتحاد الأوروبي منذ 2008
- توقيت وسط أوروبا، وتطابق كامل مع يوم العمل الأوروبي
- روابط بحرية وجوية مع جنوب أوروبا
- منطقتان حرتان في بنزرت وجرجيس مع إعفاء من الرسوم والضرائب
الملكية والسيطرة
بموجب قانون الاستثمار عدد 71 لسنة 2016، النافذ منذ 2017، يمكن للمستثمرين الأجانب امتلاك ما يصل إلى 100% من رأس مال شركة تونسية في معظم القطاعات دون ترخيص مسبق. ولا تزال مجموعة محدودة من الأنشطة مقيّدة، أبرزها تجارة التفصيل المحلية، حيث تُسقَّف المساهمة الأجنبية ويُشترط ترخيص البنك المركزي.
- ملكية أجنبية تصل إلى 100% في معظم القطاعات
- لا حاجة إلى ترخيص مسبق لأغلب الأنشطة
- تدرس الهيئة التونسية للاستثمار المشاريع التي تتجاوز سقوفاً محددة
- يمكن تحويل الأرباح وعائدات بيع رأس المال المستثمر إلى الخارج
التكلفة والكفاءات
تعمل الكفاءات المهنية بالعربية والفرنسية والإنجليزية، ويمدّ خرّيجو الهندسة والتقنية قطاعات السيارات والطيران والرقمنة. وتبلغ المساهمات الاجتماعية على المؤجر ما بين 21% و24% تقريباً من كتلة الأجور، بعد احتساب الضمان الاجتماعي وحوادث الشغل والسكن الاجتماعي والتكوين المهني، وهو مستوى أدنى بكثير من غرب أوروبا.
- العربية والفرنسية والإنجليزية مستعملة يومياً في الحياة المهنية
- أكثر من 260 مصنّعاً لمكوّنات السيارات، 65% منهم مصدّرون كلياً
- مساهمات المؤجر بين 21% و24% تقريباً من كتلة الأجور، بكل الاقتطاعات
- قاعدة راسخة من الأنشطة الصناعية والخدمية ذات رأس المال الأجنبي
الحوافز الجبائية
يُعفى الاستثمار في مناطق التنمية الجهوية المصنّفة من الضريبة على الشركات لمدة خمس أو عشر سنوات، ثم يُخضع لنسبة 10%. وتُعفى المؤسسات المصدّرة كلياً من الأداء على القيمة المضافة والمعاليم الديوانية، وتستفيد الشركات الجديدة من تخفيف تنازلي خلال سنواتها الأربع الأولى. أما النسبة العامة خارج هذه الأنظمة فهي 20%.
- إعفاء لمدة خمس أو عشر سنوات في مناطق التنمية الجهوية
- تخفيف تنازلي خلال السنوات الأربع الأولى للشركات الجديدة
- إعفاء من الأداء على القيمة المضافة والمعاليم الديوانية للمؤسسات المصدّرة كلياً
- منح استثمار تصل إلى 30% في مناطق التنمية ذات الأولوية
النظام الجبائي والحوافز
تنطبق النسبة العامة على معظم القطاعات. ويتوقف التخفيف على النشاط وحصة التصدير والموقع.
النسب
- الضريبة على الشركات، النسبة العامة
- 20%
- الشركات حديثة الإحداث
- تخفيف تنازلي على أربع سنوات: طرح 100% ثم 75% ثم 50% ثم 25% من الأرباح
- الأداء على القيمة المضافة
- 19% نسبة عادية، مع نسبتين مخفّضتين 13% و7%
- الأرباح الموزعة في الخارج
- خصم من المورد بنسبة 10%، يُخفَّض بموجب أغلب اتفاقيات منع الازدواج الضريبي
المصدّرون
- المؤسسات المصدّرة كلياً
- إعفاء من الأداء على القيمة المضافة والمعاليم الديوانية على الواردات والمشتريات المحلية
- البيع في السوق المحلية
- حتى 30% من رقم معاملات السنة السابقة دون فقدان صفة المصدّر
- الأجراء الأجانب
- يُخضعون للضريبة بنسبة 20% من الأجر الخام
- المناطق الحرة
- بنزرت وجرجيس، مع إعفاء من الرسوم والضرائب وحرية عمليات الصرف
التنمية الجهوية والقطاعات ذات الأولوية
- مناطق المجموعة الأولى
- إعفاء لمدة خمس سنوات ثم 10%، مع منحة استثمار تصل إلى 15%
- مناطق المجموعة الثانية
- إعفاء لمدة عشر سنوات ثم 10%، مع منحة استثمار تصل إلى 30%
- القطاعات ذات الأولوية
- منحة استثمار تصل إلى 15% وتكفّل بمساهمات المؤجر الاجتماعية
- البحث والتطوير
- طرح إضافي بنسبة 50% من النفقات المؤهلة، في حدود 400 ألف دينار سنوياً
قطاعات مفتوحة لرأس المال الدولي
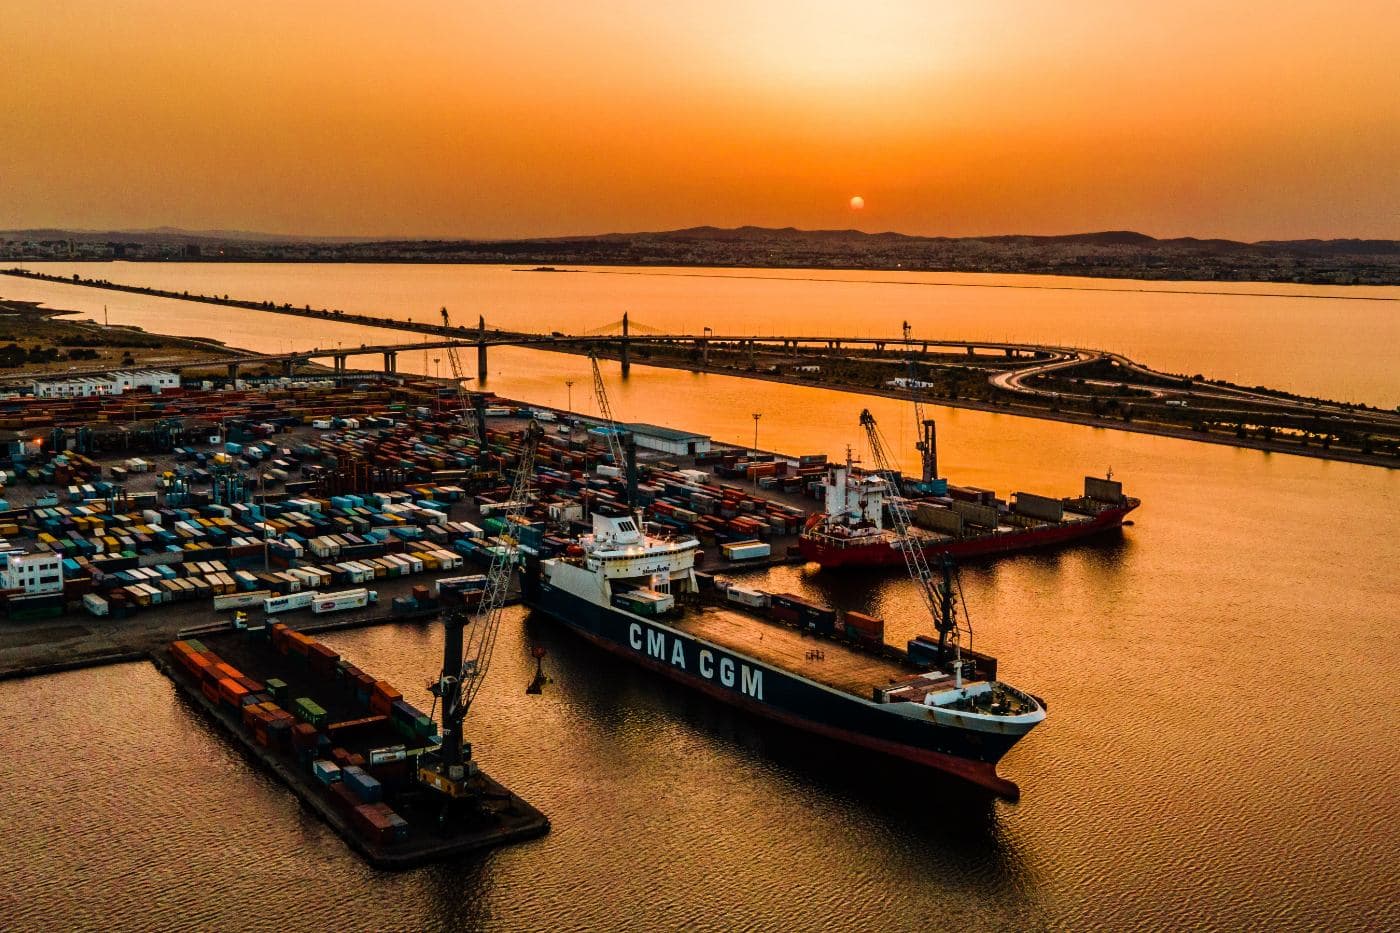
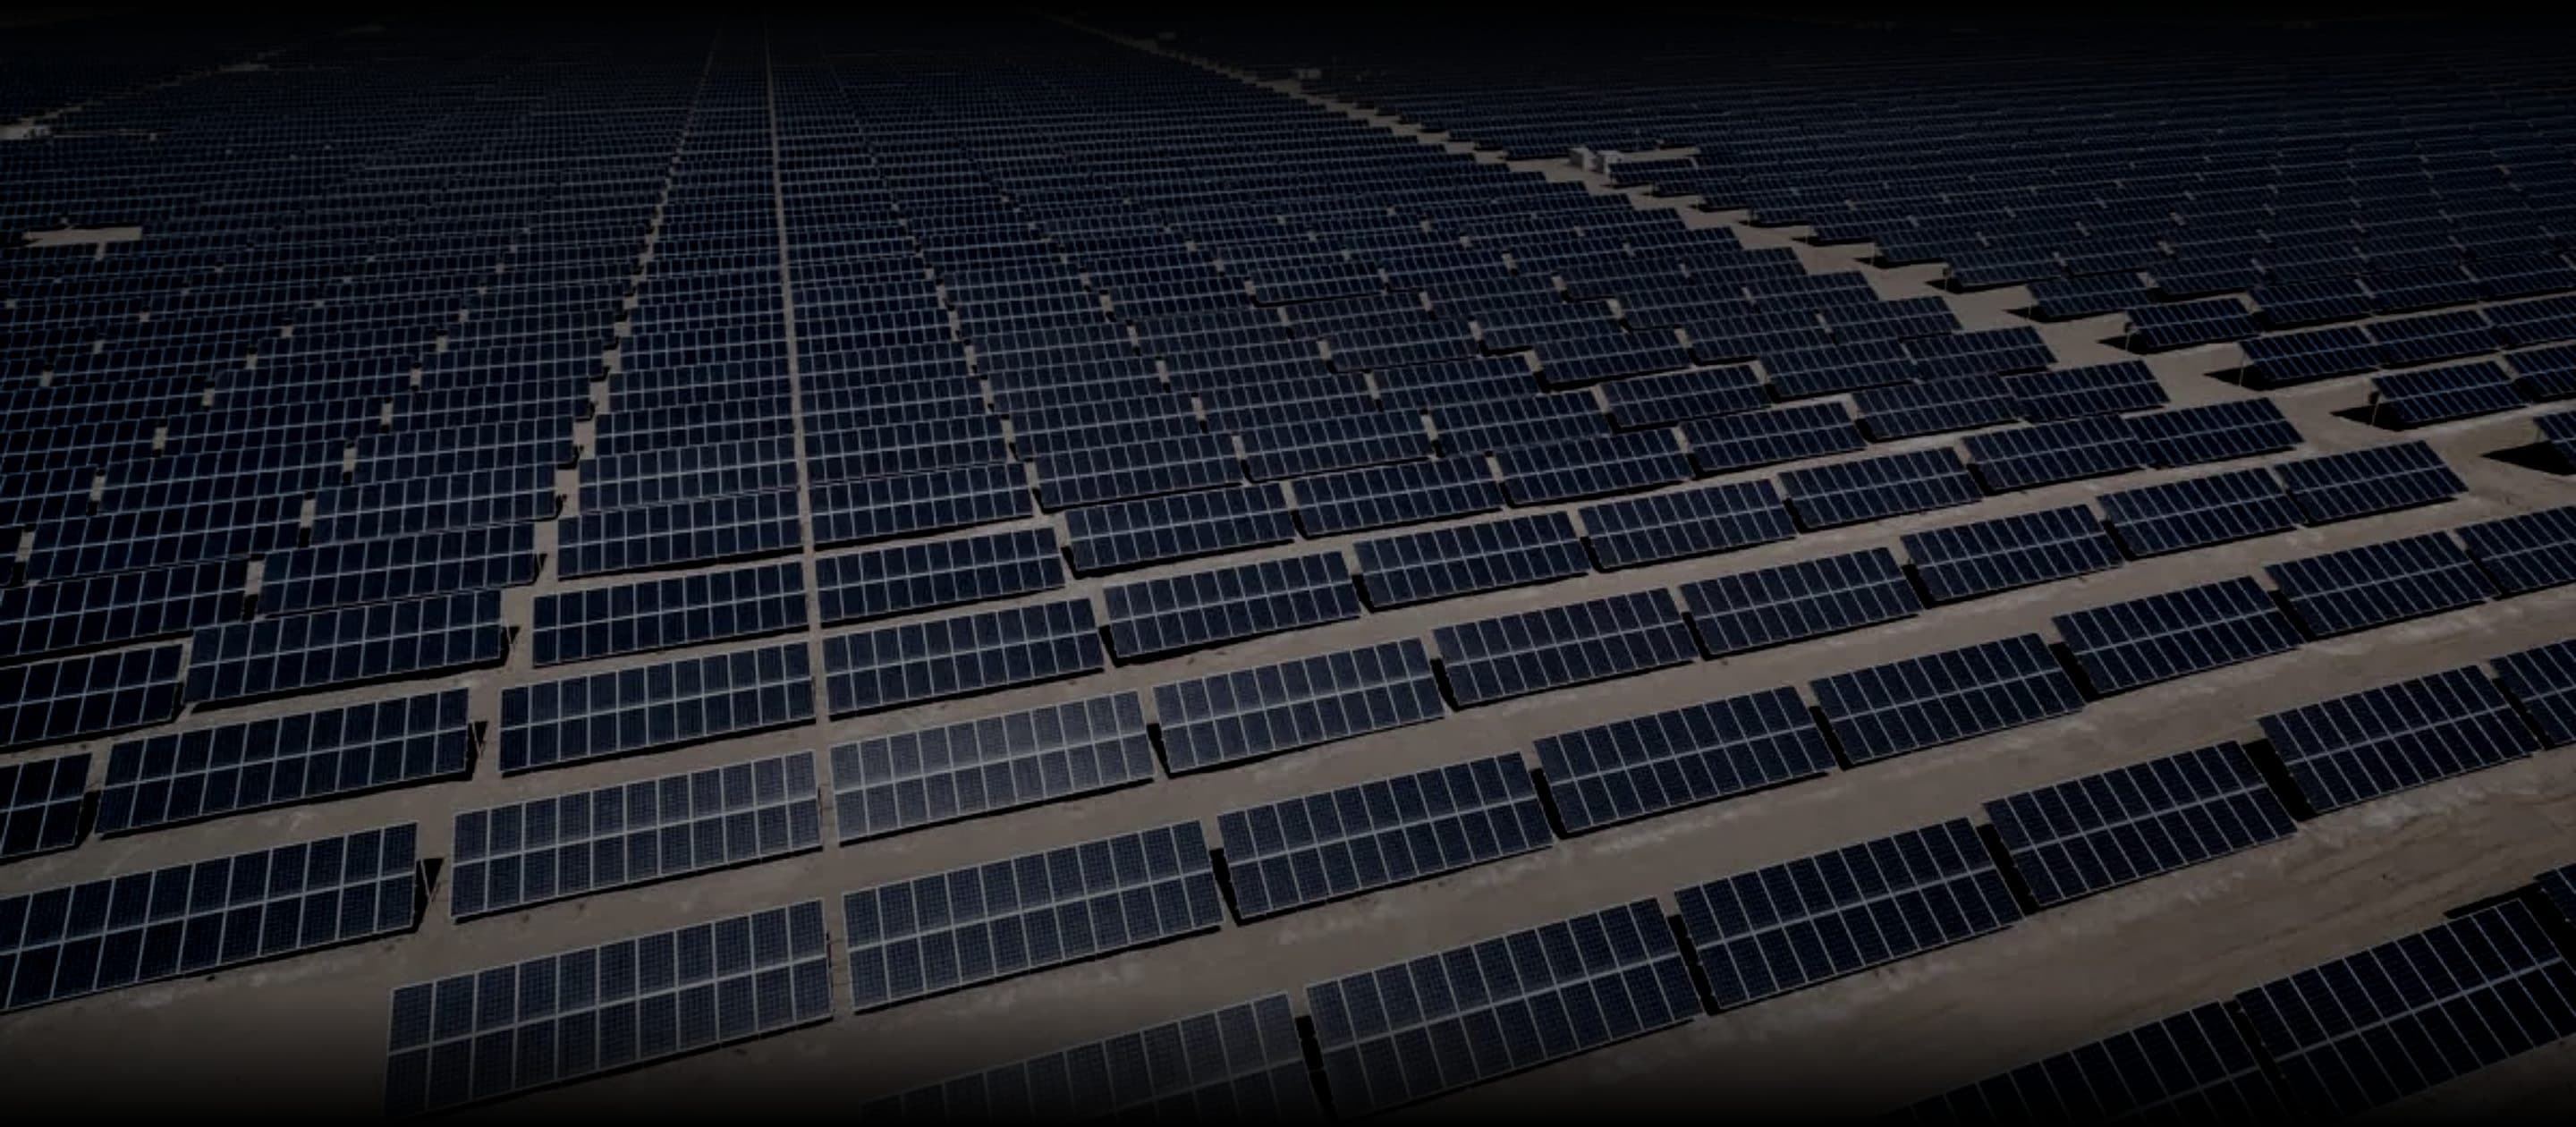
يتركّز الاستثمار الأجنبي في مكوّنات السيارات والطيران والخدمات الرقمية والصناعات الغذائية والنسيج والأدوية، بينما تتوسع الطاقات المتجددة والخدمات اللوجستية بسرعة.
القطاعات المستهدفة
العقار والتطوير العقاري
التكنولوجيا وخدمات تقنية المعلومات
التوزيع والخدمات اللوجستية
التصنيع والصناعة
تعهيد العمليات التجارية
الطاقات المتجددة
السياحة والضيافة
الفلاحة والصناعات الغذائية
الخدمات المالية
ما يمكن توقعه عملياً
الإطار القانوني في تونس منفتح على رأس المال الأجنبي، لكن الإجراءات الإدارية تتطلب وثائق كثيرة. فعمليات الصرف تستلزم موافقة البنك المركزي، والإجراءات الديوانية تتطلب ملفات مكتملة، وقد يتأخر تحويل الأرباح إذا كان الملف ناقصاً.
العقبات التي يواجهها المستثمرون إجرائية لا قانونية، ويمكن تجنّب معظمها. فأغلب التأخيرات التي نراها تعود إلى هيكلة اختيرت دون مراعاة النشاط المقصود، أو إلى ملف قُدّم قبل أن يكتمل. ويمكن معالجة الأمرين بتنسيق محلي منذ البداية.
كيف ندعم المستثمرين
- 05
تأسيس الشركات في تونس
ننسّق تأسيس شركتكم في تونس من البداية إلى النهاية، من اختيار الشكل القانوني حتى كيان يعمل بكامل طاقته.
- 04
استشارات الاستثمار العقاري
نبحث عن العقارات في تونس ونتحقق منها ونتفاوض عليها نيابةً عن المستثمرين الدوليين.
- 02
تيسير الصفقات
نحدّد الفرص التجارية، ونقدّم الطرف المقابل، ونرافق التفاوض حتى التوقيع.
أسئلة شائعة
في معظم القطاعات، نعم. يسمح قانون الاستثمار عدد 71 لسنة 2016 للمستثمرين الأجانب بامتلاك كامل رأس مال شركة تونسية دون ترخيص مسبق. وترد الاستثناءات في قائمة محددة من الأنشطة المقيّدة، ونؤكد لكم الوضع بالنسبة إلى نشاطكم قبل اختيار الهيكلة.
رُوجعت الأرقام الواردة في هذه الصفحة في أوت 2026، واستندت إلى قانون الاستثمار عدد 71 لسنة 2016، والهيئة التونسية للاستثمار، ووكالة النهوض بالاستثمار الخارجي (FIPA)، والتقارير المنشورة عن مناخ الاستثمار، وPwC Worldwide Tax Summaries بالنسبة إلى نسب الضريبة على الشركات. وتُعدَّل النسب وسقوف الحوافز في تونس بموجب قوانين المالية السنوية، فقد رُفعت النسبة العامة للضريبة على الشركات من 15% إلى 20% بموجب قانون المالية لسنة 2025. ونتحقق من المتطلبات السارية في بداية كل مهمة.
لنبدأ الحوار
حدّثونا عن نشاطكم أو أهدافكم الاستثمارية. سندرس طلبكم ونردّ عليكم بالخطوة التالية المقترحة.
- البريد الإلكتروني
- contact@solidstepadvisory.com
- العنوان
- تونس، الجمهورية التونسية